


Mecanismos de transmisión de shocks petroleros en la economía panameña
En una economía plenamente dolarizada, el estudio del pass-through de los precios internacionales de los combustibles trasciende la estadística sectorial para convertirse en un análisis de supervivencia macroeconómica. La ausencia de política monetaria independiente y de un tipo de cambio nominal que amortigüe traslada el peso íntegro del ajuste de los choques externos hacia los precios relativos y la gestión fiscal.
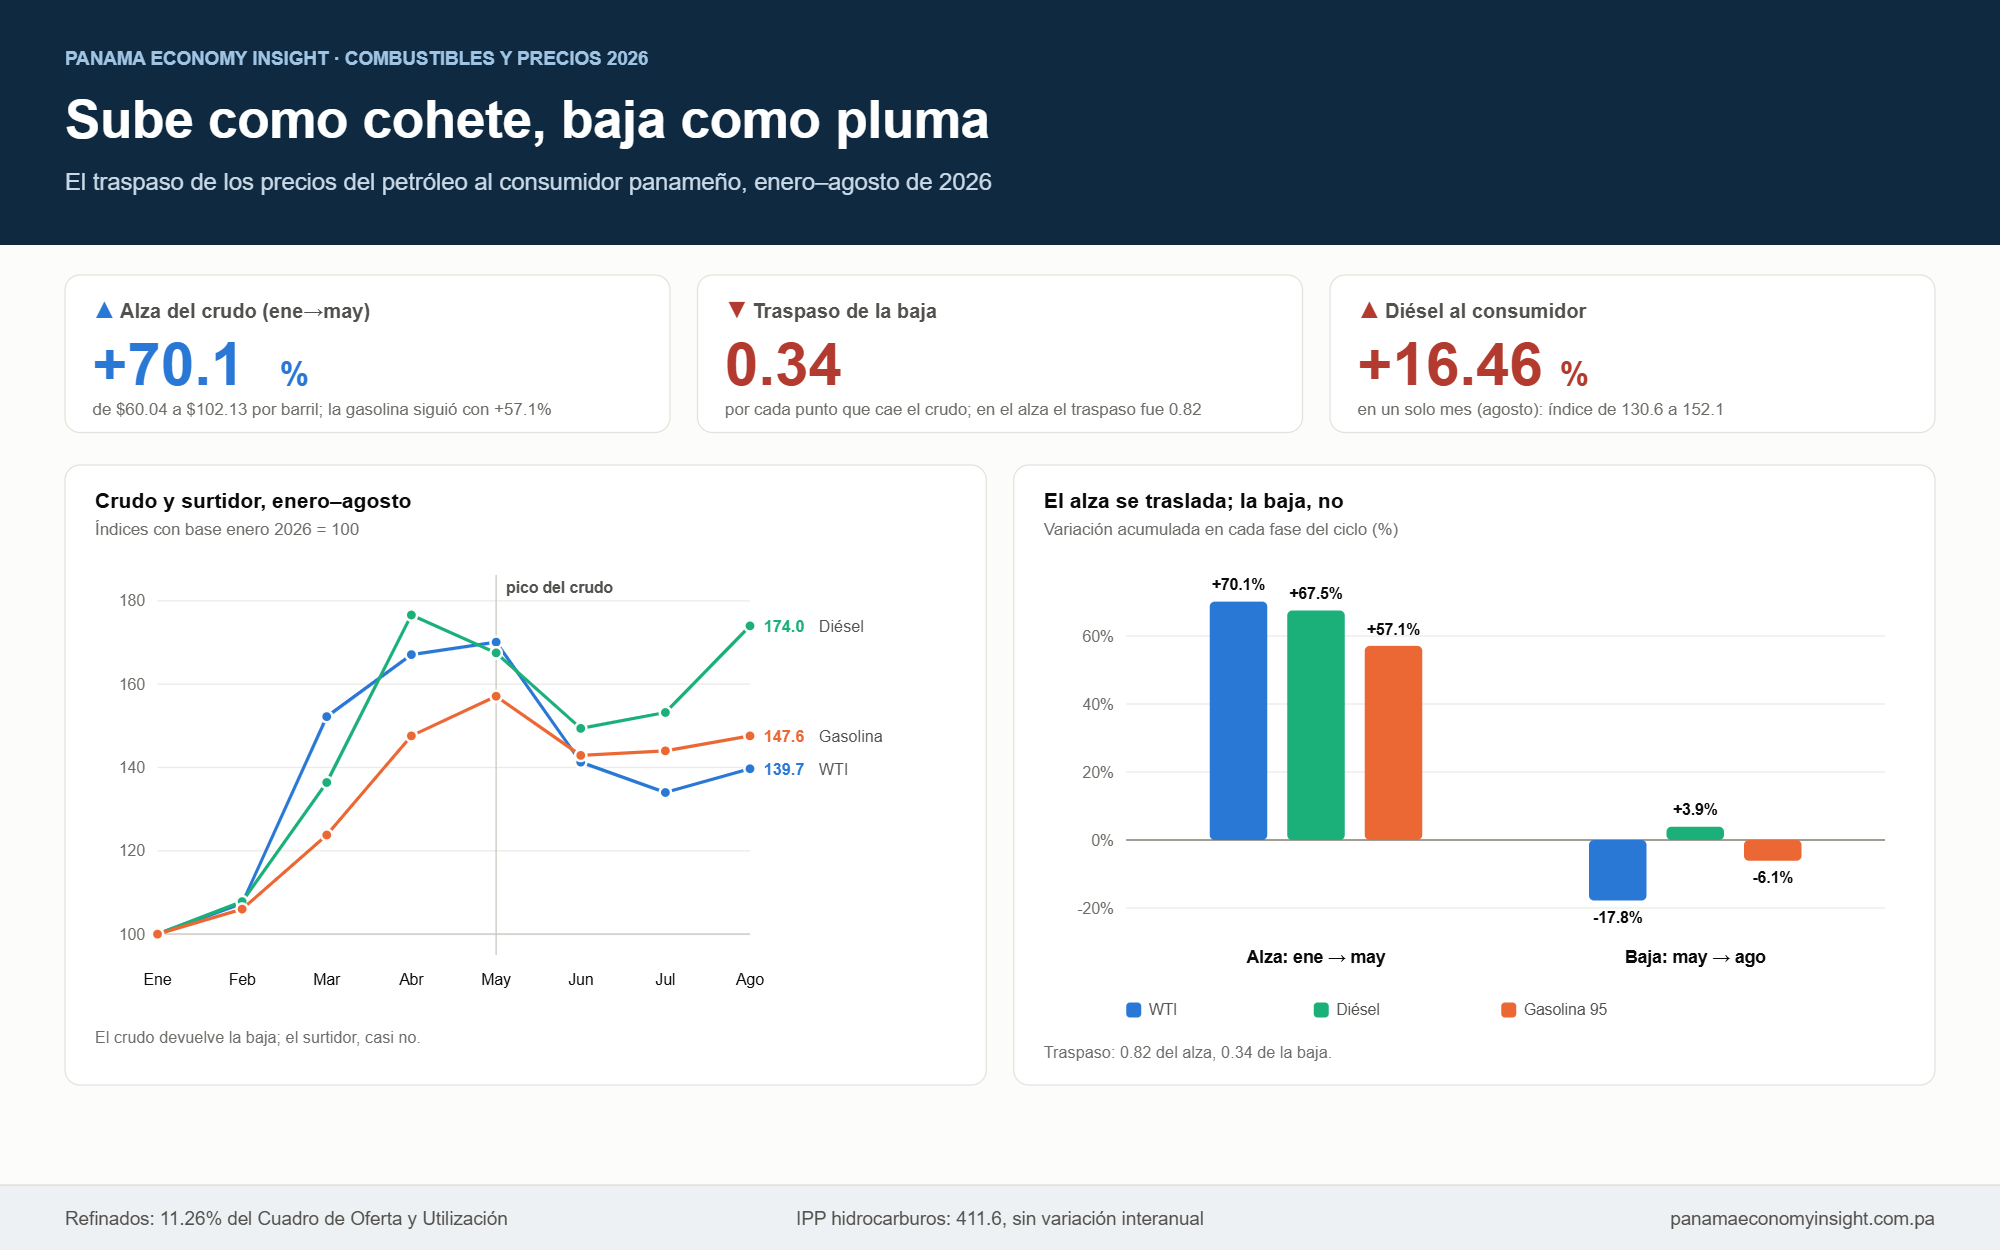
El ciclo completo de 2026 —un alza vertical hasta mayo y un retroceso posterior del crudo— permite algo que rara vez se puede hacer con datos de un solo año: medir la asimetría del traspaso en sus dos direcciones. El resultado es nítido: el surtidor panameño trasladó el 82% del alza del crudo, pero apenas el 34% de la baja.
1. Marco teórico y arquitectura metodológica de la transmisión de precios
El fenómeno se manifiesta como un choque de oferta exógeno que se propaga de forma asimétrica siguiendo el patrón de rockets and feathers —cohetes y plumas—: los precios internos reaccionan con elasticidad inmediata ante las alzas del crudo, pero exhiben una rigidez significativa en su fase descendente.
Metodológicamente, la medición de esta transmisión se sustenta en los índices de precios de tipo Lowe y Laspeyres, articulados bajo la estructura del Cuadro de Oferta y Utilización (COU). Es imperativo señalar que el uso de índices de tipo Laspeyres con ponderaciones fijas —basadas en el COU de 2007— presenta limitaciones intrínsecas: puede sobreestimar el impacto real al no capturar los efectos de sustitución inmediata que ejecutan los agentes durante una crisis energética. No obstante, mediante la Matriz de Insumo-Producto es posible rastrear cómo los encadenamientos productivos facilitan que el choque se filtre desde los bienes intermedios hasta el consumidor final, una dinámica que alcanzó niveles críticos durante la volatilidad global observada en 2026.
2. Dinámica del choque global y su traspaso al mercado local
La volatilidad del mercado petrolero de 2026 vulneró la estabilidad de precios interna mediante una transmisión acelerada de costos. El WTI pasó de 60.04 dólares por barril en enero a 102.13 en mayo —un salto del 70.1%— y desde ahí retrocedió hasta 83.90 en agosto.
| Periodo | Petróleo WTI (USD/barril) | Gasolina 95 octanos (USD/litro) | Diésel bajo en azufre (USD/litro) |
|---|---|---|---|
| Enero 2026 | 60.04 | 0.84 | 0.77 |
| Febrero 2026 | 64.51 | 0.89 | 0.83 |
| Marzo 2026 | 91.38 | 1.04 | 1.05 |
| Abril 2026 | 100.32 | 1.24 | 1.36 |
| Mayo 2026 | 102.13 | 1.32 | 1.29 |
| Junio 2026 | 84.81 | 1.20 | 1.15 |
| Julio 2026 | 80.46 | 1.21 | 1.18 |
| Agosto 2026 | 83.90 | 1.24 | 1.34 |
| Alza: enero → mayo | +70.1% | +57.1% | +67.5% |
| Baja: mayo → agosto | −17.8% | −6.1% | +3.9% |
WTI: precio spot en Cushing (FOB). Precios minoristas según el monitoreo de ACODECO. El diésel alcanzó su máximo en abril (1.36 USD/litro) y volvió a subir con fuerza en agosto (1.34 USD/litro). Fuentes: EIA y ACODECO; cálculos propios.
La asimetría, medida
Separar el ciclo en sus dos fases convierte una hipótesis teórica en un resultado cuantificable:
- Fase ascendente (enero–mayo). El crudo sube 70.1% y la gasolina de 95 octanos lo sigue de cerca con +57.1%; el diésel, aún más: +67.5%, casi punto por punto con el crudo.
- Fase descendente (mayo–agosto). El crudo cede 17.8%, pero la gasolina solo baja 6.1% y el diésel sube 3.9%. Es decir, el consumidor absorbió el alza casi completa y recibió apenas un tercio del alivio.
- Pico del diésel en abril. Con 1.36 USD/litro, el diésel se encareció antes que la gasolina y actuó como indicador líder de las presiones en la cadena de suministros, afectando la estructura de costos de los distribuidores mayoristas antes de permear al índice general de precios.
3. Impacto en la primera venta mayorista: análisis del IPCM
El Índice de Precios de Comercio Mayorista (IPCM) constituye el primer nodo de absorción de la inflación importada en el territorio nacional. Según el Cuadro de Oferta y Utilización, el rubro de “productos de la refinación del petróleo” posee una ponderación estratégica del 11.26%, lo que garantiza que cualquier fluctuación en los derivados se traslade con celeridad al IPCM general.
| Índice | Febrero 2026 | Mayo 2026 | Variación |
|---|---|---|---|
| Productos de la refinación del petróleo | 121.1 | 176.1 | +45.4% |
| IPCM general | 121.2 | 128.4 | +5.9% |
Los productos refinados pesan 11.26% en la estructura del Cuadro de Oferta y Utilización, de modo que su alza aporta cerca de 5.1 de los 5.9 puntos porcentuales que sube el IPCM general —alrededor del 86% del movimiento—. En 2025 las variaciones trimestrales del IPCM fueron marginales: 1.5% en febrero y −0.5% en mayo. Fuente: elaboración propia con base en los índices oficiales de precios.
Al contrastar esta evolución con la línea base de 2025, donde las variaciones trimestrales fueron marginales, se evidencia que el choque de 2026 desarticuló la estabilidad histórica de los márgenes de comercialización mayorista, presionando la estructura de costos del sector transformador.
4. Rigidez estructural y costos indirectos en la producción
El Índice de Precios al Productor (IPP) refleja la resiliencia de la industria manufacturera —74.33% del peso del índice— y del sector agropecuario —25.67%— frente al encarecimiento de los insumos. La transmisión del choque energético no solo es directa: permea a través de la industria química y de empaques.
| Componente | Mayo 2025 | Mayo 2026 | Variación interanual |
|---|---|---|---|
| Sacos y bolsas de plástico | 84.2 | 93.7 | +11.28% |
| Productos de caucho y plásticos | 101.9 | 105.2 | +3.24% |
| Industria manufacturera | 108.2 | 109.5 | +1.20% |
| Productos químicos básicos | 141.1 | 141.7 | +0.43% |
| Hidrocarburos y sus derivados | 411.6 | 411.6 | 0.00% |
| IPP general | n.d. | 107.7 | Manufactura: 74.33% del peso; agropecuario: 25.67% |
n.d. = nivel no disponible en la fuente para ese mes. Los sacos y bolsas de plástico son el insumo de empaque que más se encarece y explican buena parte del alza del grupo de caucho y plásticos. Fuente: elaboración propia con base en los índices oficiales de precios al productor.
- El empaque, la vía más rápida. Los sacos y bolsas de plástico subieron 11.28% interanual, muy por encima del grupo de caucho y plásticos al que pertenecen (+3.24%). Es el canal por el que el petróleo encarece bienes que nada tienen que ver con el transporte.
- Línea base de hidrocarburos: rigidez absoluta. El índice de hidrocarburos y sus derivados marcó 411.6 en mayo de 2025 y exactamente 411.6 en mayo de 2026 —variación nula—. No es estabilidad, sino una meseta permanentemente alta que deja a la producción nacional sin colchón ante nuevos choques.
- Traslado gradual al agregado. La industria manufacturera pasó de 108.2 a 109.5 (+1.20%) y los químicos básicos de 141.1 a 141.7 (+0.43%), con un IPP general en 107.7. El encarecimiento de fertilizantes y empaques plásticos constituye el preludio del ajuste que finalmente llega al consumidor.
5. Transmisión al consumidor y efectos de segunda vuelta
El Índice de Precios al Consumidor (IPC) es el punto de convergencia donde se manifiestan las ineficiencias y las presiones acumuladas en la cadena de valor. En agosto de 2026 los datos confirman la existencia de efectos de segunda vuelta.
| Componente | Julio 2026 | Agosto 2026 | Variación mensual |
|---|---|---|---|
| Diésel (consumo final) | 130.6 | 152.1 | +16.46% |
| Combustibles y lubricantes para transporte personal | 122.3 | 130.2 | +6.46% |
| División transporte | 107.0 | 108.1 | +1.03% |
| Gas doméstico | 101.9 | 102.1 | +0.20% |
El nivel de precios de alimentos se situó en 101.5 en agosto de 2026. Fuente: elaboración propia con base en los índices oficiales de precios al consumidor.
El repunte de agosto se ve en ambos lados del mostrador. En el surtidor, el diésel saltó de 1.18 a 1.34 dólares por litro (+13.6%) con un crudo que solo subió 4.3%; en el IPC, el diésel para consumo final registró +16.46% en ese mismo mes, al pasar de 130.6 a 152.1. Las dos mediciones, independientes entre sí, describen el mismo episodio.
El gas doméstico mostró un incremento marginal pero persistente, de 101.9 a 102.1, lo cual, sumado a un nivel de precios de alimentos de 101.5, compromete el bienestar de los hogares de menores ingresos.
6. Implicaciones y recomendaciones de política para una economía dolarizada
El análisis técnico del mecanismo de transmisión revela que Panamá se encuentra altamente expuesto a la inflación energética debido a rigideces estructurales. Dada la ausencia de instrumentos cambiarios, la política económica debe enfocarse en la eficiencia y en la mitigación de asimetrías.
- Vigilancia de márgenes y asimetrías. El contraste entre un traspaso de 0.82 en la subida y de 0.34 en la bajada es una medida directa del efecto rockets and feathers y justifica fortalecer el monitoreo de ACODECO sobre los márgenes de comercialización, para que las disminuciones del WTI lleguen al mercado local con la misma celeridad que las alzas.
- Subsidios focalizados en insumos críticos. Ante el impacto severo del diésel —índice 152.1 en agosto, y el único combustible que no devolvió nada de la baja del crudo— conviene priorizar subsidios focalizados al transporte de carga y colectivo en lugar de medidas generalizadas, con el fin de contener la propagación de efectos de segunda vuelta.
Por Ricardo González. Elaboración propia con base en el precio spot del WTI en Cushing (EIA), el monitoreo minorista de ACODECO y los índices oficiales de precios mayoristas, al productor y al consumidor. Las ponderaciones sectoriales provienen del Cuadro de Oferta y Utilización de 2007; el IPP usa base 2016 = 100.