


Reconfiguración estructural de la demanda agregada y la matriz productiva (2018–2026)
El análisis de las cuentas nacionales trimestrales del período 2018-Q1 a 2026-Q2 revela transformaciones profundas en el modelo de crecimiento de la economía panameña. Más allá de las fluctuaciones cíclicas e intranuales, los datos muestran una reconfiguración hacia un modelo impulsado por la demanda externa y los servicios logísticos, acompañado de una pérdida de dinamismo en la acumulación de capital físico (FBKF) y de un estancamiento en los sectores industriales tradicionales.
Entre 2018 y 2025, el PIB real creció un +25.90% acumulado, alcanzando un máximo de 23,565.17 millones a precios constantes en 2025-Q4. Sin embargo, la trayectoria subyacente deja al descubierto vulnerabilidades estructurales en la tasa de inversión y una asimetría marcada en la recuperación sectorial posterior al shock macroeconómico de 2020.
1. Equilibrio de oferta y demanda global: reorientación hacia el sector externo
La oferta global —y su contrapartida, la demanda global— se expandió un +27.27% en términos reales entre 2018 y 2025, al pasar de 96,790.22 a 123,180.84 millones a precios constantes.
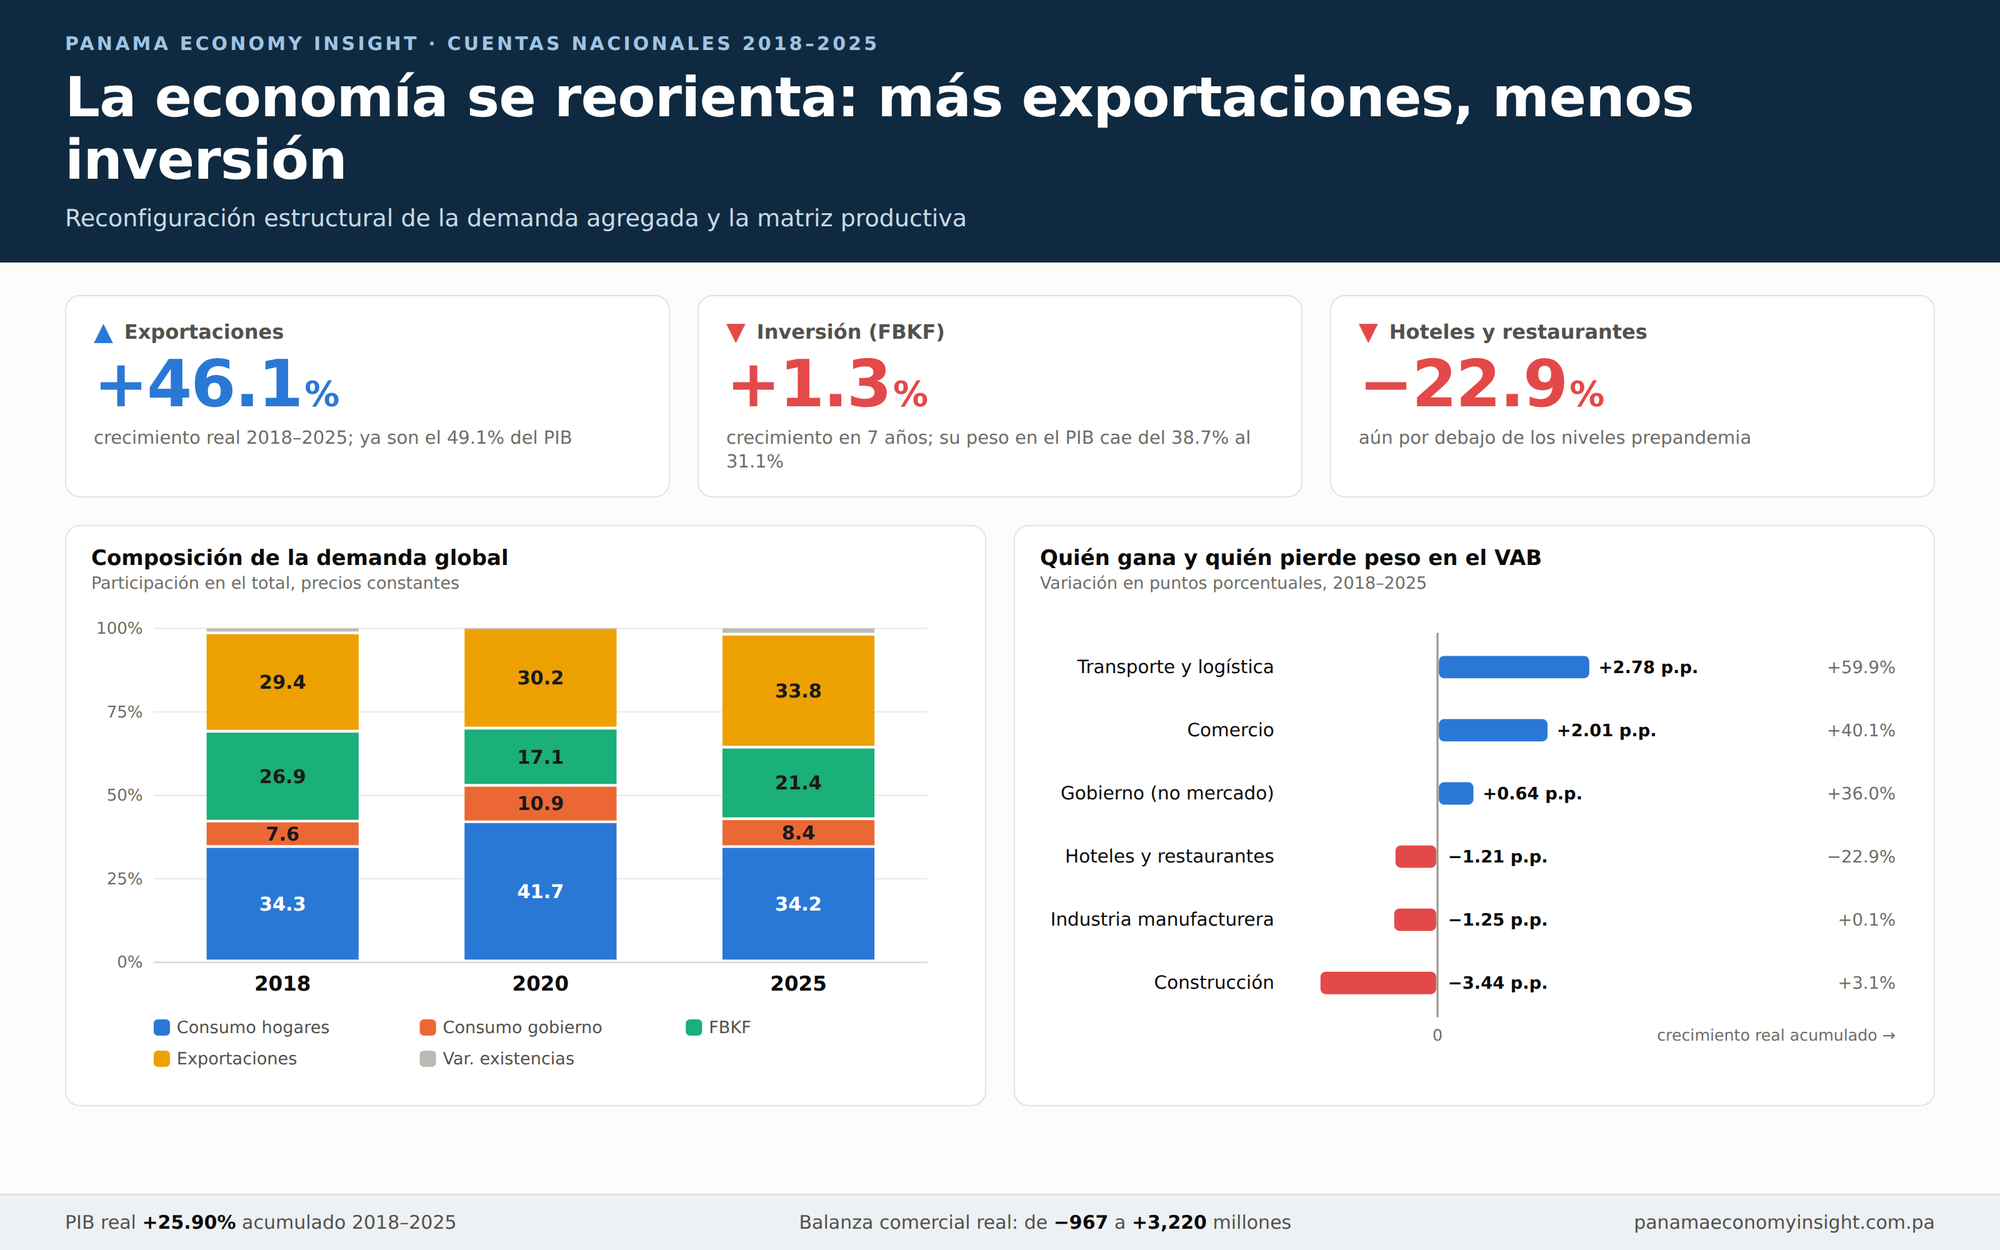
| Componente de oferta / demanda global | 2018 (% oferta global) | 2020 (% oferta global) | 2025 (% oferta global) | Crecimiento real acumulado 2018–2025 |
|---|---|---|---|---|
| Producto Interno Bruto (PIB) | 69.55% | 72.84% | 68.80% | +25.90% |
| Importaciones de bienes y servicios | 30.45% | 27.16% | 31.20% | +30.38% |
| Consumo final de los hogares e ISFLH | 34.26% | 41.69% | 34.25% | +27.23% |
| Consumo final del gobierno general | 7.64% | 10.92% | 8.37% | +39.57% |
| Formación bruta de capital fijo (FBKF) | 26.90% | 17.12% | 21.41% | +1.31% |
| Exportaciones de bienes y servicios | 29.45% | 30.17% | 33.81% | +46.10% |
Oferta global = PIB + importaciones (suman 100% en cada año). Demanda global = consumo de los hogares + consumo del gobierno + FBKF + exportaciones + variación de existencias; el residuo no mostrado (1.75% en 2018, 0.10% en 2020 y 2.16% en 2025) corresponde a la variación de existencias y a la discrepancia estadística. Fuente: elaboración propia con base en las cuentas nacionales trimestrales a precios constantes.
Hallazgos estructurales en la demanda agregada
- El vector exportador como principal tracción. Las exportaciones fueron el componente de mayor dinamismo real (+46.10%), elevando su participación en la demanda global del 29.45% al 33.81% —y del 42.35% al 49.14% del PIB.
- Giro en la restricción externa (balanza comercial real). En 2018-2019 la economía registraba un déficit comercial neto real de −967.17 millones (−1.44% del PIB). A partir de 2020 el saldo neto de comercio exterior se volvió estructuralmente superavitario en términos reales, hasta alcanzar +3,219.81 millones en 2025 (+3.80% del PIB).
- Débil intensidad inversora (histéresis en la FBKF). La formación bruta de capital fijo sufrió una contracción del −47.77% en 2020. Pese a la recuperación posterior, en 2025 acumulaba apenas un +1.31% respecto a 2018, reduciendo su cuota en el PIB del 38.67% al 31.12%. Ello indica una menor propensión a la inversión productiva de largo plazo.
- Consumo privado como ancla y gasto público expansivo. El consumo de los hogares mantuvo una relación elástica unitaria con el producto —49.78% del PIB en 2025—, mientras que el consumo del gobierno creció a una tasa real del +39.57%, ganando peso estructural en la absorción interna.
2. Descomposición de la oferta interna: terciarización e histéresis sectorial
El análisis del valor agregado bruto (VAB) a precios constantes entre 2018 y 2025 refleja cambios profundos en la composición sectorial de la producción.
| Actividad económica | Peso en el VAB 2018 | Peso en el VAB 2025 | Variación (p.p.) | Crecimiento real acumulado |
|---|---|---|---|---|
| Transporte, almacenamiento y correo | 10.59% | 13.37% | ▲ +2.78 | +59.88% |
| Comercio al por mayor y al por menor | 18.98% | 20.99% | ▲ +2.01 | +40.13% |
| Otra producción no de mercado (gobierno) | n.d. | n.d. | ▲ +0.64 | +36.00% |
| Industria manufacturera | 5.95% | 4.70% | ▼ −1.25 | +0.14% |
| Hoteles y restaurantes | 3.08% | 1.87% | ▼ −1.21 | −22.92% |
| Construcción (de mercado) | 18.47% | 15.02% | ▼ −3.44 | +3.07% |
p.p. = puntos porcentuales. El crecimiento real se mide sobre el valor agregado a precios constantes: una actividad puede crecer en volumen y aun así perder peso relativo si crece menos que el conjunto del VAB. n.d. = participación no disponible en la fuente. Fuente: elaboración propia con base en las cuentas nacionales trimestrales a precios constantes.
Patrones de reorganización sectorial
Especialización en servicios logísticos y comercialización.
- Transporte, almacenamiento y correo: presenta la mayor tasa de expansión sectorial de la economía (+59.88% real), incrementando su peso en el VAB del 10.59% al 13.37%.
- Comercio: consolida su posición como la mayor actividad económica, con el 20.99% del VAB en 2025 y un crecimiento real acumulado de +40.13%.
Desindustrialización relativa y pérdida de dinamismo en bienes transables.
- Manufacturas: la industria mostró un estancamiento prácticamente total en volumen físico (+0.14% real en siete años), con una pérdida de peso relativo del 5.95% al 4.70% del VAB.
- Construcción de mercado: aunque mantiene un rol clave en la estacionalidad de los primeros trimestres, creció apenas +3.07% real entre 2018 y 2025 y contrajo su cuota en el VAB del 18.47% al 15.02%.
Cicatrices estructurales en turismo y restaurantes.
- Hoteles y restaurantes: el sector no ha logrado retornar a los niveles prepandemia; registra una variación acumulada de −22.92% real entre 2018 y 2025 y reduce su peso en el VAB del 3.08% al 1.87%.
3. Precios relativos y carga fiscal neta
| Sector | Deflactor implícito 2025 | Variación acumulada | Lectura |
|---|---|---|---|
| Construcción | 1.245 | +24.5% | Inflación implícita |
| Agricultura y ganadería | 1.187 | +18.7% | Inflación implícita |
| Servicios de salud | 1.184 | +18.4% | Inflación implícita |
| Transporte y logística | 1.152 | +15.2% | Inflación implícita |
| Minería y canteras | 0.957 | −4.3% | Deflación implícita |
| Información y comunicación (TIC) | 0.925 | −7.5% | Deflación implícita |
El deflactor implícito es el cociente entre el valor agregado a precios corrientes y el valor agregado a precios constantes de cada sector; mide el cambio en los precios relativos sectoriales. Fuente: elaboración propia con base en las cuentas nacionales trimestrales.
- Divergencia en los términos de intercambio sectoriales. Mientras los sectores intensivos en mano de obra o en insumos físicos —construcción, agricultura, salud— registraron incrementos en sus deflactores implícitos de entre 15% y 24.5%, actividades como información y comunicación (−7.5%) y minería (−4.3%) experimentaron deflación en sus precios relativos, asociable a ganancias de productividad tecnológica y a dinámicas internacionales.
- Reducción estructural del ratio de impuestos netos. La relación entre los impuestos netos sobre la producción y el VAB descendió de una tasa media del 3.54% en 2018 a un nivel estabilizado del 2.90% en 2025, lo que refleja ajustes en las tasas efectivas de imposición o una reestructuración de los esquemas de subsidios indirectos posteriores a 2020.
Conclusiones y consideraciones de política de desarrollo
- Riesgo sobre la capacidad potencial de crecimiento. El modesto crecimiento acumulado de la FBKF (+1.31% en siete años) contrasta con el incremento de la población y de la demanda externa, y sugiere un sesgo hacia la desinversión o el envejecimiento del acervo de capital productivo.
- Mayor dependencia de la cadena global y de los servicios. La economía se ha vuelto más abierta —mayor ratio exportaciones/PIB y superávit comercial sostenido— y más enfocada en la intermediación comercial y logística, pero con menor encadenamiento productivo hacia la manufactura local.
- Desafío de reversión sectorial. Sectores de alta intensidad de empleo no calificado, como hoteles y restaurantes y la construcción, presentan bajas tasas de recuperación real de largo plazo y requieren políticas focalizadas de atracción de inversiones y de modernización productiva.
Por Ricardo González. Elaboración propia con base en las cuentas nacionales trimestrales a precios constantes, 2018-Q1 a 2026-Q2. Las comparaciones estructurales se calculan entre los años completos 2018 y 2025.